BlogPer branche
Waar begin je met social media als financieel adviseur?
Als financieel adviseur begin je op social media met één kanaal waar je klanten al zitten, een profiel dat in één oogopslag zegt wie je bent, en een paar vaste soorten posts die je elke week kunt vullen. Je hoeft geen marketeer te worden: je laat zien wat je in je adviesgesprekken toch al doet. Houd daarbij de regel van de AFM in je achterhoofd dat wat je over geld en producten zegt correct, duidelijk en niet misleidend moet zijn.
9 oktober 2026
Kies eerst één kanaal, en kies het om je klanten
Het beste kanaal voor een financieel adviseur is het kanaal waar je huidige en toekomstige klanten al kijken. Begin daar, en voeg pas een tweede kanaal toe als het eerste een paar maanden vanzelf loopt.
Een paar vuistregels om te kiezen:
- LinkedIn past als je veel ondernemers, zzp'ers of werkgevers adviseert. Daar kijken mensen in een zakelijke stand, en een uitleg over pensioen voor ondernemers valt er niet uit de toon.
- Facebook past bij een kantoor met een sterke band met het dorp of de wijk. Vaste klanten, buren en de voetbalclub volgen je daar, en een foto van het team op de braderie doet het er prima.
- Instagram past als je starters en jonge gezinnen wilt bereiken, voor wie de eerste woning of een kind op komst het moment is om over geld na te denken.
Twijfel je, vraag het dan gewoon aan de volgende drie klanten aan je tafel. Die weten precies waar ze 's avonds op de bank doorheen scrollen.
Zorg dat je profiel in één oogopslag zegt wie je bent
Je profiel is het eerste wat iemand ziet als hij je kantoor checkt, dus het moet meteen kloppen. Een volle feed met posts helpt weinig als bovenaan niet staat wat je doet en voor wie.
Loop deze punten na:
- een duidelijke profielfoto: je logo voor de bedrijfspagina, een echte foto van jezelf voor je persoonlijke profiel;
- in gewone woorden wat je doet en waar: hypotheken, pensioen en verzekeringen voor gezinnen en ondernemers in je eigen regio;
- een link naar je site en een manier om contact op te nemen;
- dezelfde naam, kleuren en hetzelfde logo als op je site en je briefpapier.
Dat laatste lijkt een detail, maar het is het verschil tussen een kantoor en een verzameling losse berichten. Als elke post een andere kleur en een ander lettertype heeft, herkent niemand jou in zijn tijdlijn. Kies één stijl en houd je eraan, ook als je zin hebt in iets nieuws.
Waarover post je als adviseur?
Als adviseur heb je meer te vertellen dan je denkt: de vragen die je elke week aan tafel krijgt, zijn je beste onderwerpen. Wat de ene klant vraagt, vragen er tien zich in stilte af.
Vijf soorten posts die voor bijna elke adviespraktijk werken:
- Een vraag van een klant, anoniem en in je eigen woorden: "Kan ik mijn hypotheek meenemen als ik verhuis?" met een kort, eerlijk antwoord.
- Een moment in het jaar: de belastingaangifte in het voorjaar, de overstapperiode van de zorgverzekering aan het eind van het jaar, de vakantie waarvoor iemand nog een reisverzekering zoekt.
- Een tip of uitleg: wat is het verschil tussen een annuïteitenhypotheek en een lineaire hypotheek, wat gebeurt er met je pensioen als je van baan wisselt.
- Het gezicht van het kantoor: wie zit er aan de telefoon, wie doet de aanvragen, wie heeft er net een cursus afgerond.
- Een review van een klant, letterlijk overgenomen en met zijn toestemming.
Met die vijf heb je voor maanden onderwerpen. Hoe vaak je ze inzet, lees je in hoe vaak je als kleine zaak moet posten. Voor de meeste kantoren is een rustig, vast ritme genoeg.
Wat zegt de AFM over je posts?
De AFM zegt dat alle informatie die een financiële onderneming geeft, dus ook reclame, correct, duidelijk en niet misleidend moet zijn. Dat staat in artikel 4:19 van de Wet op het financieel toezicht, en de AFM legt in haar Beleidsregel Informatieverstrekking uit hoe ze dat leest.
Een paar dingen uit die beleidsregel die voor je posts tellen:
- Een post kan reclame zijn. De AFM legt het begrip reclame-uiting ruim uit en noemt berichten op sociale media uitdrukkelijk. Het gaat erom of je de lezer probeert over te halen, niet om het medium.
- Elke post moet op zichzelf kloppen. Een link naar een pagina waar de rest van het verhaal staat, is volgens de AFM niet genoeg om een onvolledige reclame recht te zetten.
- Pas op met "gratis". Krijg je een indirecte beloning voor je advies, dan noemt de AFM "gratis advies" misleidend.
- Geen mooier beeld dan het is. De beleidsregel noemt als voorbeeld een hypotheek met "stabiele maandlasten" terwijl de rentevaste periode korter is dan de looptijd.
Een post die alleen je naam laat zien of een feitelijke mededeling doet, zoals een nieuw adres, is volgens de AFM geen reclame. Een uitleg of een vraag van een klant zit daar vaak tussenin. De veiligste weg: noem geen rentes, bedragen of besparingen in een post, en beloof niets. Wie iets wil weten over zijn eigen situatie, nodig je uit voor een gesprek.
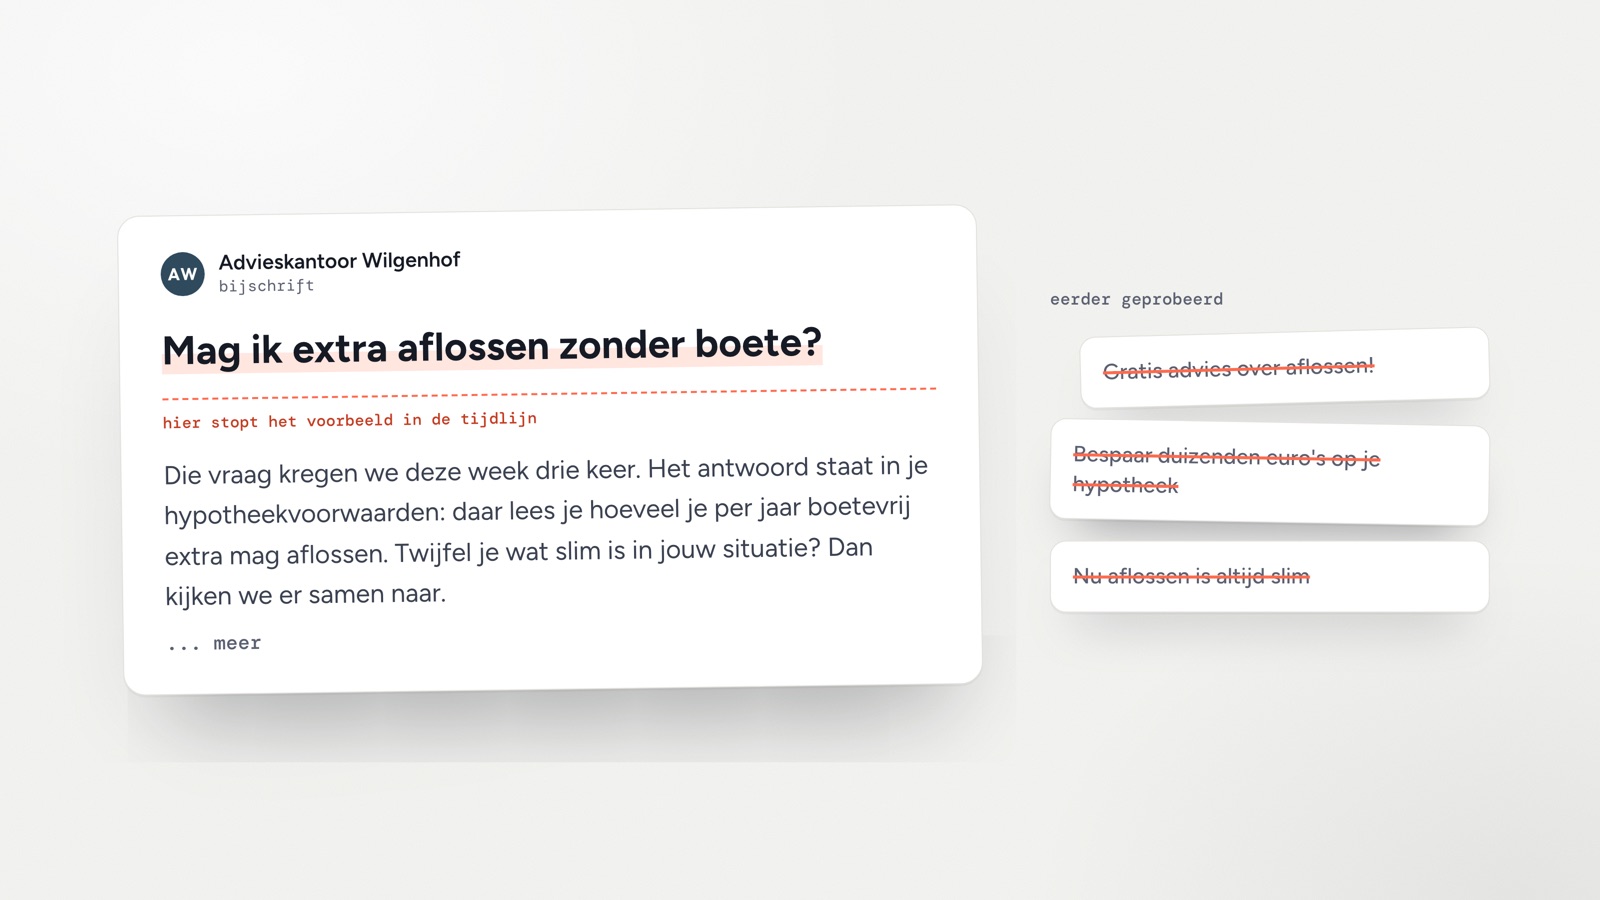
Klanten in beeld, zonder dat ze herkenbaar zijn
Laat zien voor wie je werkt, maar maak nooit een klant herkenbaar zonder dat hij daar zelf ja op heeft gezegd. Mensen vertellen je over hun scheiding, hun schulden en hun pensioengat. Dat vertrouwen zet je niet op het spel voor een post.
Zo pak je het aan:
- Herschrijf een vraag van een klant zo dat niemand hem kan terugleiden: andere leeftijd, geen woonplaats, geen bedragen.
- Gebruik een foto van een klant, bijvoorbeeld bij de sleuteloverdracht, alleen als hij uitdrukkelijk toestemming geeft voor je socials. Leg die toestemming even vast.
- Neem een review letterlijk over, met de naam die de klant zelf wil laten zien.
- Fotografeer liever je eigen kantoor, je team aan het werk en je eigen omgeving. Die foto's mag je altijd gebruiken.
Heb je nog weinig eigen beeld, begin dan bij je eigen pand en je team. Een paar goede foto's van de mensen aan wie je klanten hun geldzaken toevertrouwen, zeggen meer dan een glanzende stockfoto van een stel op een bank.
Zo houd je het vol naast je adviesgesprekken
Social media houd je als adviseur alleen vol als het een vast plekje in je week krijgt, net als je administratie. Wie wacht tot er tijd over is, post nooit. Of hij post op zondagavond, kwart over elf, nog snel iets over de zorgverzekering, en daarna drie weken niets.
Een werkwijze die bij veel kantoren past:
- Houd een lijstje bij van de vragen die je aan tafel krijgt. Elke vraag is een post.
- Zet de momenten in het jaar vooraan in je planning, want die komen elk jaar terug.
- Maak de posts voor een paar weken in één keer en plan ze in.
- Laat een collega meelezen voordat iets online gaat. Vier ogen zien sneller een zin die mooier klinkt dan hij is.
Bewaar het beeld dat je daarbij gebruikt op één plek, met een paar woorden over wat erop staat. Hoe je dat aanpakt, lees je in foto's ordenen zodat je ze terugvindt. Dan ben je niet elke keer een halve avond aan het zoeken naar die ene foto van het team.
Samengevat
- Begin met één kanaal: het kanaal waar je klanten al kijken.
- Zorg dat je profiel meteen zegt wat je doet, voor wie en waar, in dezelfde stijl als je site.
- Vragen van klanten, momenten in het jaar, uitleg, je team en reviews geven je onderwerpen voor maanden.
- Volgens de AFM moet wat je zegt correct, duidelijk en niet misleidend zijn, ook in een post.
- Noem geen rentes of bedragen, beloof niets en maak geen klant herkenbaar zonder toestemming.
- Geef social media een vast moment in je week en laat een collega meelezen.
Vragen
Moet ik als adviseur op alle kanalen zitten?
Nee. Eén kanaal dat je goed bijhoudt, doet meer dan drie kanalen waar je af en toe iets op zet. Kies het kanaal waar je klanten zitten en voeg pas later een tweede toe. Dezelfde post mag daarna gerust op meer kanalen.
Mag ik een rente noemen in een post?
Dat kan, maar dan moet de post volgens de AFM op zichzelf correct, duidelijk en niet misleidend zijn, inclusief de voorwaarden die bij die rente horen. Een post is daar weinig ruimte voor, en een rente is snel verouderd. Daarom laten de meeste adviseurs rentes en bedragen uit hun posts en bespreken ze die in een gesprek.
Is een tip of uitleg ook reclame?
Niet vanzelf. De AFM kijkt of de informatie de lezer probeert over te halen tot een aankoop, bijvoorbeeld door vooral de mooie kanten van een product te laten zien. Een neutrale uitleg zonder aanprijzing zit daar verder vanaf dan een post die een product aanbeveelt. Twijfel je, lees dan de Beleidsregel Informatieverstrekking van de AFM erop na.
Kan ik mijn persoonlijke LinkedIn-profiel gebruiken in plaats van een bedrijfspagina?
Ja, en voor een adviseur werkt dat vaak goed, want mensen kiezen hun adviseur om de persoon. Houd je persoonlijke profiel dan wel zakelijk genoeg dat een klant zich er prettig bij voelt. Schrijf je daar over je dienstverlening of over producten, ga er dan van uit dat dezelfde eisen van de AFM gelden.
Wat post ik als er niets bijzonders gebeurt?
Een vraag van een klant of een korte uitleg. Die zijn er altijd, want ze komen uit je gewone werk. Een rustige week is ook een goed moment voor een foto van je team of je kantoor.